China ist nicht nur ein bedeutender Käufer von Gold, sondern auch ein wichtiger Produzent. Im ersten Halbjahr 2026 meldete die China Gold Association jedoch einen deutlichen Rückgang der heimischen Rohgoldförderung. Nach den am 6. August veröffentlichten Daten wurden aus inländischen Rohstoffen 152,908 Tonnen Gold gewonnen, 26,175 Tonnen beziehungsweise 14,62 Prozent weniger als ein Jahr zuvor. Die Zahlen wurden unter anderem von der Shanghai Gold Exchange auf Sina dokumentiert.
Die Branchenorganisation nennt Sicherheitsüberprüfungen und Maßnahmen in wichtigen Bergbauregionen als wesentliche Einflussfaktoren. Einige Minen stellten ihren Betrieb zeitweise ein, um Prüfungen und notwendige Arbeiten durchzuführen. Damit ist der Rückgang nicht ohne Weiteres als dauerhafter Verlust geologischer Ressourcen oder als generelle Erschöpfung der chinesischen Lagerstätten zu interpretieren.
Zwischen Rohstoffförderung und Raffination unterscheiden
Bei Produktionszahlen lohnt es sich, auf die verwendete Definition zu achten. Neben Gold aus heimischen Rohstoffen verarbeitet China auch importiertes Material. Im ersten Halbjahr wurden daraus weitere 77,080 Tonnen Gold gewonnen, ein Plus von 4,62 Prozent. Zusammen ergaben heimische und importierte Rohstoffe eine Menge von 229,988 Tonnen, 9,01 Prozent weniger als im Vorjahreszeitraum. Wer nur die Gesamtproduktion betrachtet, übersieht daher zwei gegenläufige Entwicklungen.
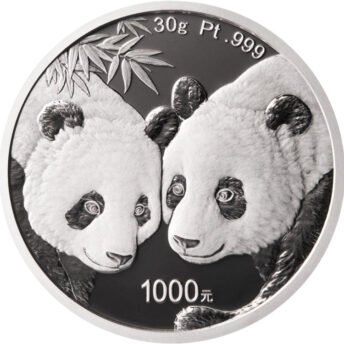
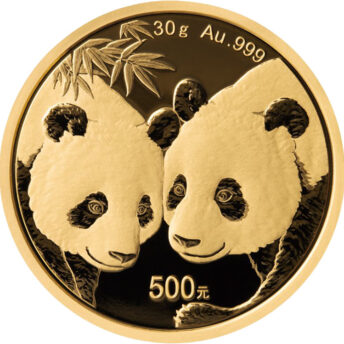
Der Unterschied ist für die Münzwirtschaft wichtig. Prägestätten benötigen standardisiertes Feingold; es muss nicht zwingend aus einer Mine des eigenen Landes stammen. Zwischen Förderung, Raffination und dem fertigen Rohling liegen mehrere Verarbeitungsschritte sowie internationale Lieferketten. Ein Rückgang der heimischen Förderung führt deshalb nicht automatisch zu einem unmittelbaren Mangel an Gold für Panda-Münzen oder andere staatliche Ausgaben.
Warum Sicherheitsauflagen Teil der Kostenrechnung sind
Die zeitweisen Produktionsunterbrechungen verweisen auf eine grundlegende Herausforderung des Bergbaus. Goldförderung ist technisch anspruchsvoll, kapitalintensiv und mit Sicherheits- und Umweltanforderungen verbunden. Zusätzliche Kontrollen können kurzfristig die Ausbringung senken, langfristig aber betriebliche Risiken reduzieren. Für Unternehmen entsteht dabei ein Konflikt zwischen Produktionsvolumen, Investitionen und der Einhaltung regulatorischer Standards.
Die chinesische Statistik macht sichtbar, dass ein hoher Goldpreis nicht automatisch zu einer steigenden Fördermenge führt. Neue Kapazitäten benötigen Zeit, und bestehende Minen können ihre Produktion nicht beliebig ausweiten. Für den internationalen Goldmarkt ist dieser Zusammenhang von Bedeutung, weil physisches Angebot wesentlich langsamer reagiert als die tägliche Nachfrage an den Finanzmärkten. Die Halbjahreszahlen aus China dokumentieren somit eine reale Angebotsbegrenzung, die nicht mit der kurzfristigen Preisbewegung verwechselt werden sollte.
Die Auswirkung auf die Goldpreisbildung bleibt begrenzt quantifizierbar
Aus den Halbjahreszahlen lässt sich nicht direkt ablesen, welchen Beitrag der chinesische Förderrückgang zur internationalen Goldpreisentwicklung geleistet hat. Der Goldmarkt wird zugleich von Anlegern, Zentralbanken, Recyclingunternehmen und verschiedenen industriellen Nachfragern beeinflusst. Auch vorhandene Bestände können kurzfristig gehandelt werden, ohne dass neues Metall gefördert wird. Die Förderstatistik beschreibt daher einen Teil des Angebots, nicht die gesamte Marktbilanz. Gerade für wirtschaftsjournalistische Texte ist diese Einordnung wichtig, damit aus einer auffälligen Produktionsveränderung keine unbelegte Preisprognose entsteht.
Neueste Kommentare